この記事の対象者
- 相続税対策として賃貸物件(アパート・マンション)の購入を検討している方
- すでに賃貸物件を保有していて、相続税への影響が気になる方
- 「令和8年度税制改正」で不動産の評価方法が変わると聞いたが、内容がよく分からない方
税務の専門知識がなくても理解できるよう、専門用語には都度かんたんな説明を添えています。制度の詳細は個別の状況によって異なるため、実際の対策は税理士にご相談ください。
記事の読了時間
目安2分(本文約2,300字)
1行でいうと
「賃貸物件を買って相続税を安くする」という定番の節税策に、2027年からブレーキがかかります。
これが今回の税制改正のポイントです。以下で、これまでの仕組みと何が変わるのかを順番に見ていきましょう。
これまでの節税の仕組み
まず前提として、賃貸物件を使った相続税対策がなぜ効果的とされてきたのかを説明します。
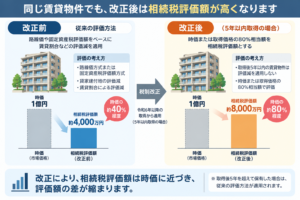
相続税は、亡くなった方の財産の「相続税評価額」に対してかかる税金です。この評価額は、財産の種類によって決め方が違います。
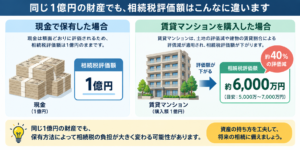
- 現金・預金: そのままの金額が評価額になります(1億円の現金は評価額も1億円)
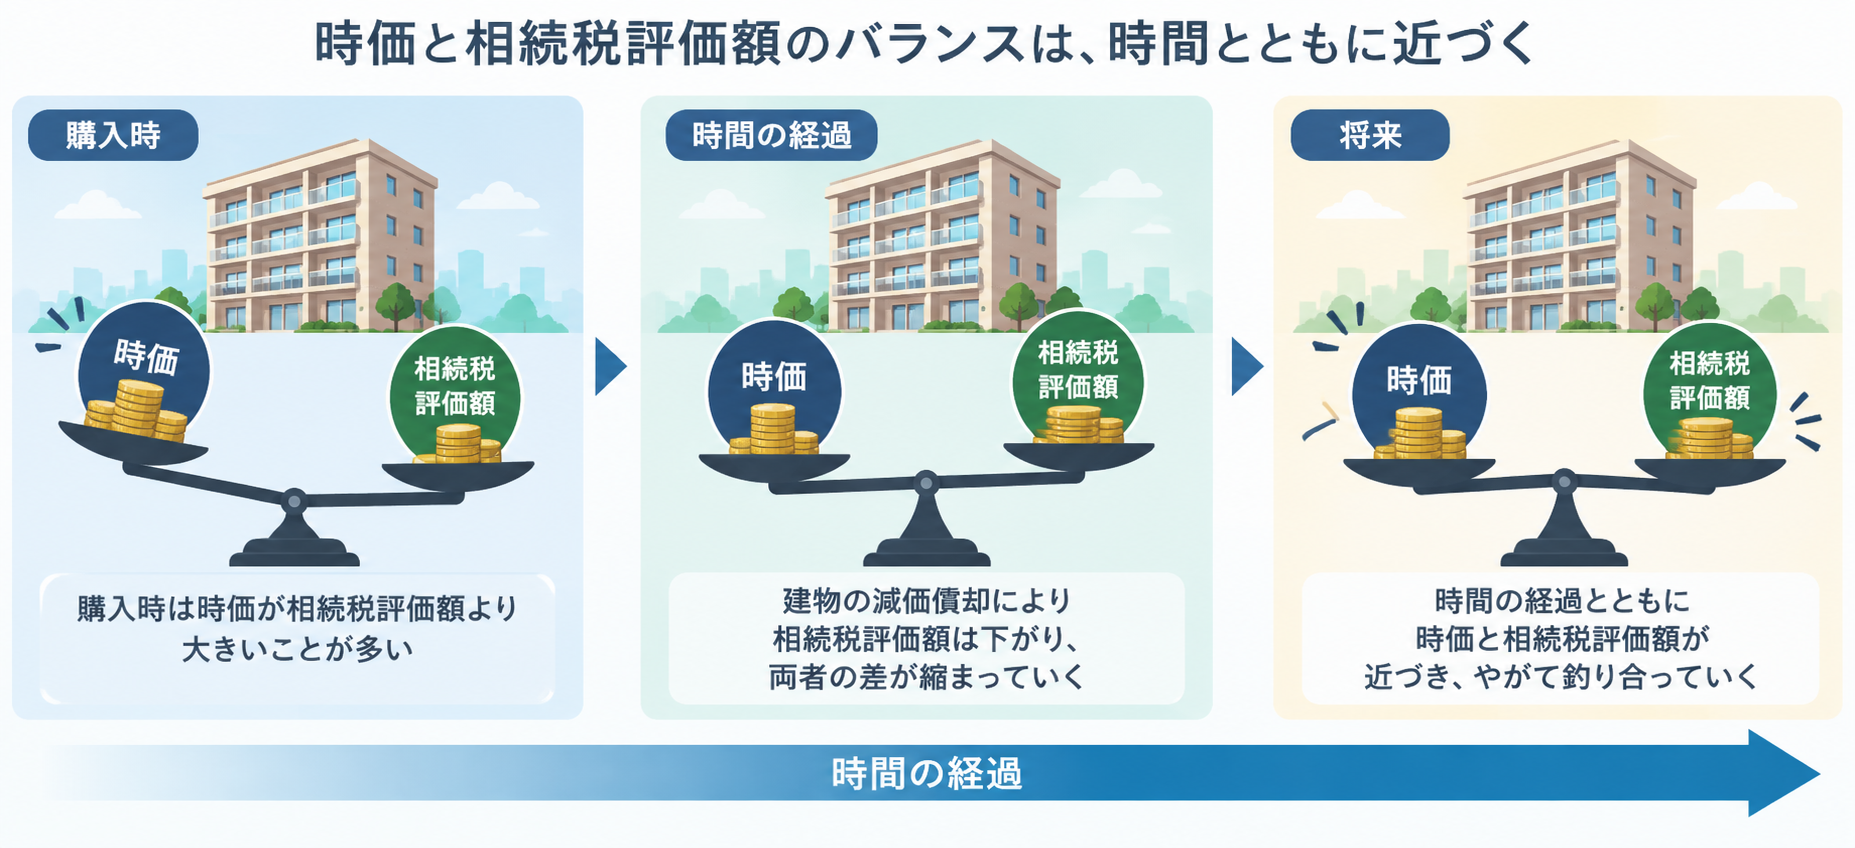
- 賃貸不動産: 路線価(国税庁が定める土地の目安価格)や固定資産税評価額(自治体が定める建物の評価額)をもとに計算されるため、実際に売買される価格(時価)よりも評価額が低くなることが多くあります
つまり、1億円の現金をそのまま持っているより、1億円で賃貸マンションを買った方が、相続税の計算上は財産が「小さく」評価されるケースが多いのです。この評価額と時価の差を利用して、亡くなる直前に賃貸物件を購入し、相続税を圧縮するという対策が広く行われてきました。
何が変わるのか:「5年ルール」の中身
今回の改正で導入されるのが、通称「5年ルール」です。ポイントは次の3つです。
- 対象: 相続・贈与が発生する前の5年以内に、お金を払って購入または新築した賃貸用の不動産(相続や贈与でもらった物件は、この5年ルールの対象にはなりません)
- 評価方法: これまでの路線価・固定資産税評価額ではなく、原則として「時価」(実際に売買される価格に相当する金額)で評価することになります
- 救済措置: 時価をそのまま算定するのが難しい場合には、購入した価格をもとに、その後の地価の変動などを考慮して計算した金額の80%相当額で評価することが認められています(税務署から見て問題がないと判断される場合に限ります)
さらに注意したいのが、不動産小口化商品(1つの不動産を小口の出資持分に分けて複数人で保有する商品)です。こちらは5年ルールの対象・対象外にかかわらず、取得時期を問わず常に時価(事業者が示す買取価格や実際の売買実績をもとにした価格)で評価されることになりました。一棟の賃貸物件よりも厳しい扱いになっている点は要注意です。
いつから始まるのか
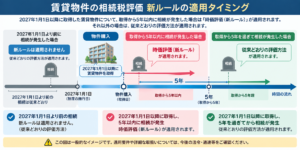
この改正が適用されるのは、2027年(令和9年)1月1日以後に発生した相続・贈与からです。2026年中に相続・贈与が発生した場合は、これまでどおりの評価方法が適用されます。
言い換えると、「相続開始の5年以内に買った物件かどうか」は、2027年1月1日以降に相続が発生したときに初めてチェックされるルールです。今すでに賃貸物件を持っている方でも、実際に影響が出るのは2027年以降に相続が起きた場合に限られます。
投資家が気をつけたいポイント
これから物件を買う人
相続税対策だけを目的に、亡くなる直前に駆け込みで賃貸物件を購入しても、5年以内に相続が発生すれば評価額の圧縮効果はほとんど期待できなくなります。これから購入を検討する場合は、「相続税を下げるための駆け込み購入」ではなく、長期的に賃貸経営を続ける前提での投資判断が、これまで以上に重要になります。5年を超えて保有していれば、この5年ルールの対象外となる見込みです。
すでに物件を持っている人
購入・新築から5年が経過していれば、今回の5年ルールの対象にはなりません。一方で、購入からまだ数年しか経っていない物件を持っている場合、そのタイミングで相続が発生すると評価方法が変わる可能性があります。ご自身の保有物件の取得時期を確認しておくとよいでしょう。
不動産小口化商品を持っている人
小口化商品は取得時期を問わず時価評価になるため、一棟保有の物件よりも影響の範囲が広い点に注意が必要です。相続対策として小口化商品を保有している場合は、評価方法の変更を踏まえて対策を見直す価値があります。
まとめ
2027年1月から、相続・贈与前5年以内に購入・新築した賃貸物件は、路線価などではなく時価(またはそれに近い金額)で評価されるようになります。不動産小口化商品はさらに厳しく、取得時期を問わず常に時価評価です。背景には、市場価格と相続税評価額の差を利用した行き過ぎた節税への対応があります。「駆け込みで賃貸物件を買って相続税を減らす」という手法は今後効果が薄れていくため、これから購入を検討する方も、すでに保有している方も、保有期間と相続のタイミングを意識しておくことが大切です。
備考
- 本記事は令和8年度税制改正の大綱(2025年12月26日閣議決定)に基づく内容です。今後の法令・通達の整備により、詳細な条件や計算方法が変更・追加される可能性があります。
- 相続税評価に関する具体的な判断は、財産の内容や取得の経緯によって大きく異なります。実際の相続対策・申告にあたっては、必ず税理士にご相談ください。
- 不動産投資は空室リスク・金利変動リスク・物件価格下落リスク等を伴い、相続税評価額の変動が投資判断のすべてではありません。
参考情報(調査日: 2026-09-08)
- 財務省「令和8年度税制改正の大綱」
- 財務省「令和8年度税制改正の大綱の概要」
- 税理士.ch「【令和8年度税制改正】貸付用不動産の評価方法の見直し及び不動産小口化商品の評価方法の見直しを解説」
- 税理士法人とおやま相続専門サイト「不動産相続税の評価激変!賃貸マンション『5年ルール』と小口化商品の実価評価を徹底解説」
- 相続税申告のトゥモローズ「【令和8年度税制改正・相続税】賃貸不動産節税に規制!5年ルールの衝撃」
※本記事の内容は上記情報源に基づく執筆時点(2026年9月)の情報です。税制改正の詳細は今後の法令整備により変更される可能性があるため、実際の相続対策・申告にあたっては税理士等の専門家に必ずご確認ください。