この記事の対象者
- 変動金利でアパートローン・住宅ローンを組んでいる不動産投資家
- 「日銀が利上げする」というニュースを見聞きしたが、いつ・どれくらい上がるのか正確に把握できていない方
- 借り換えや繰り上げ返済を検討するタイミングを見極めたい方
注記: この記事は2026年9月8日時点の情報に基づいています。本記事で取り上げる9月17-18日の金融政策決定会合は、執筆時点ではまだ開催されていません。会合の結果次第では、本記事で紹介している「観測」の内容が変わる可能性があります。実際の会合結果は、必ず日本銀行の公式発表でご確認ください。
記事の読了時間
目安2分(本文約2,300字)
6月の利上げと、9月会合で何が起きているのか
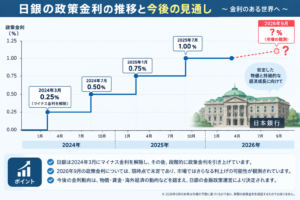
日本銀行は2026年6月の金融政策決定会合で、政策金利(日銀が金融機関同士の短期の資金のやり取りに適用する目安の金利で、世の中の金利全体の土台になるもの)を、それまでの0.75%程度から1.0%程度に引き上げました。あわせて、保有する国債の買入れ額を段階的に減らす方針も決めています。
そして次の焦点が、2026年9月17日・18日に開催される金融政策決定会合です。結果は18日の午前中に公表され、同日15時30分から植田総裁の記者会見が予定されています。市場では、この会合でさらに政策金利が1.25%程度まで引き上げられるとの見方が急速に強まっており、報道によれば市場(金利の先行きを織り込むOIS市場という指標)では追加利上げの確率が8割前後まで高まっているとされています。
ただし、これはあくまで市場が織り込んでいる「予想」であり、会合の結果が確定しているわけではありません。7月時点では追加利上げの織り込みは3割程度にとどまっていたため、短期間で見方が大きく変わっていることも押さえておきたいポイントです。
なぜ利上げが必要とされているのか
日銀が利上げを進める理由として説明しているのは、主に「物価上昇率が2%の物価安定目標を上回って推移するリスクが高まっていること」です。6月の利上げ決定後、日銀の内田副総裁は、中東情勢の緊張による原油価格の上昇などを背景に、基調的な物価上昇率が2%を超えて上振れていくリスクが、景気が下振れするリスクよりも高いと判断したと説明しています。
実際の物価の動きを見ると、生鮮食品を除く消費者物価指数(暮らしに身近な品目の値動きを表す指標)は、2026年に入ってから前年比1.5〜2.0%程度で推移しており、月によっては2%を超える場面もありました。日銀は「今後、物価上昇率がさらに高まっていく可能性」を警戒して、先回りする形で利上げを進めていると理解すると分かりやすいでしょう。
市場・専門家はどう予想しているか
9月会合の結果はまだ出ていませんが、複数の証券会社のエコノミストは「9月会合での追加利上げ」をメインシナリオとして挙げており、年内にもう一段の利上げがあるという見方(リスクシナリオ)も出ています。一方で、これらはあくまで会合前の見通し・予想であり、日銀の総裁・審議委員の発言や、会合直前に発表される経済指標次第で結果が変わる可能性は常にあります。
「利上げが確実視されている」という報道タイトルを見ても、それは市場参加者の予想が集まった結果にすぎず、日銀が正式に決定するまでは確定情報ではない、という点を意識しておくと、ニュースに振り回されにくくなります。
不動産投資家への影響
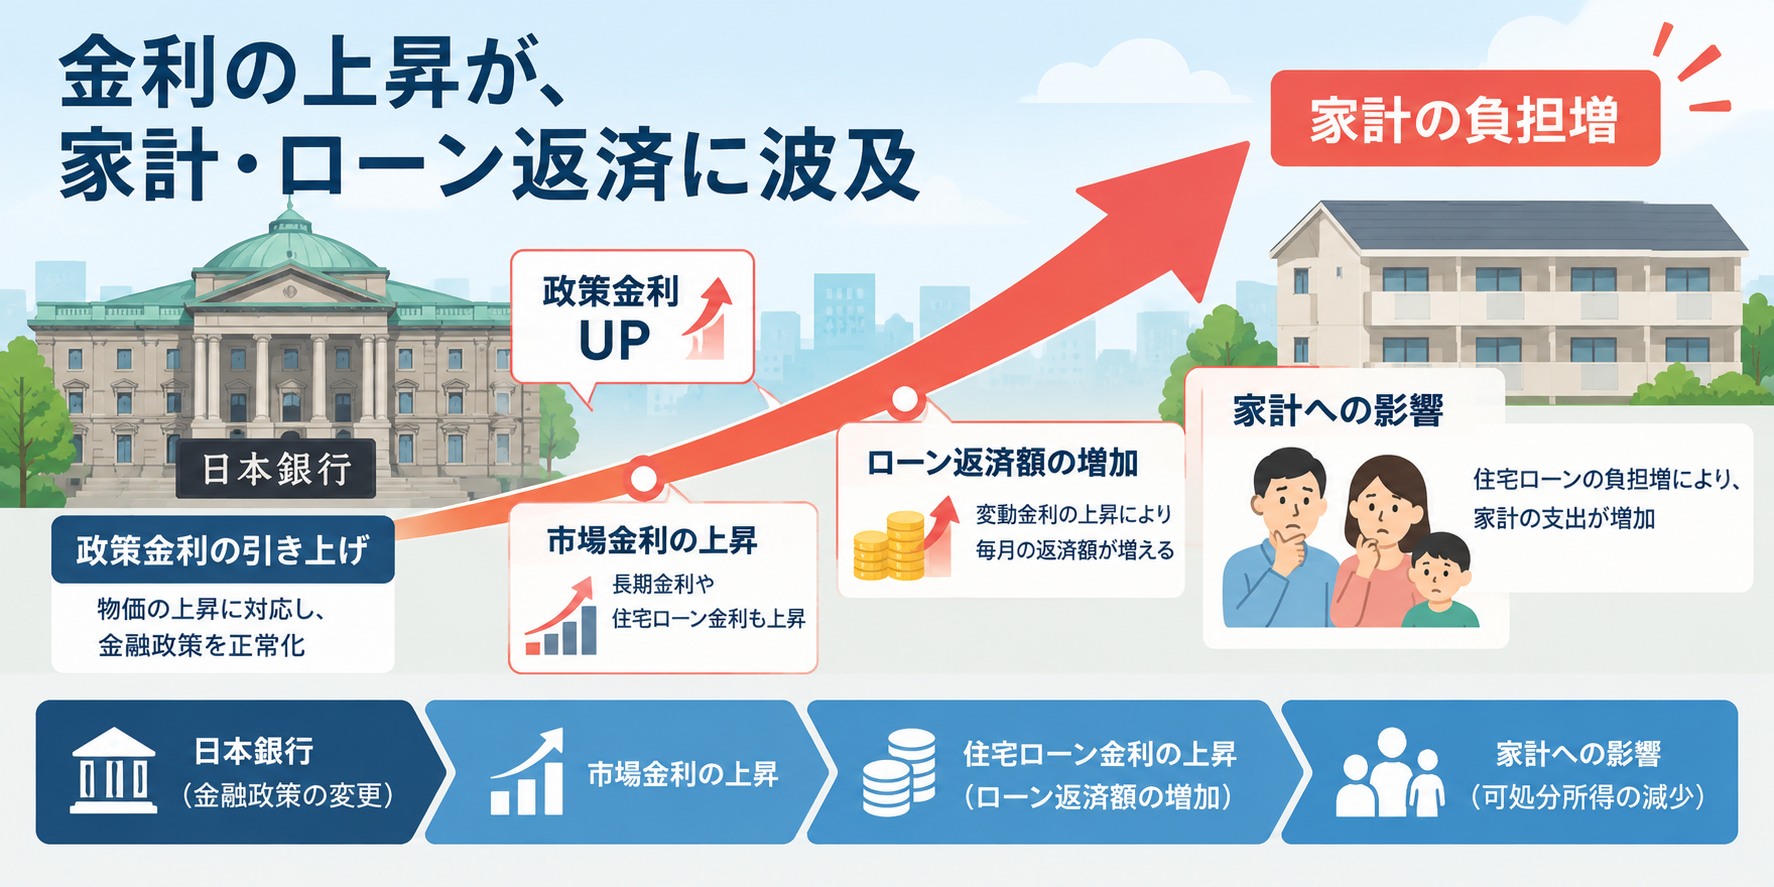
変動金利でアパートローンや住宅ローンを組んでいる場合、政策金利の上昇は、時間差を伴いながら実際の借入金利にも波及していきます。実際、2024年5月から2026年5月までの2年間で、住宅ローンの変動金利は年0.65%程度上昇したというデータもあります。アパートローンも住宅ローンと同様に、短期金利に連動する変動金利型が広く使われているため、同じ方向で金利が上がっていく可能性があります。
金利が0.1%上がるだけでも、借入額が大きい不動産投資では毎月の返済額への影響が無視できません。今回のように追加利上げが観測されている局面では、次のような点を確認しておくと安心です。
- 自分が組んでいるローンが変動金利か固定金利か、あらためて確認する
- 金利が0.25%・0.5%上がった場合の毎月の返済額を試算しておく
- 繰り上げ返済や、固定金利への借り換えを検討する余地があるか、取引金融機関に相談してみる
まとめ
日銀は2026年6月に政策金利を1.0%程度に引き上げ済みで、9月17日・18日の会合ではさらなる追加利上げが市場で観測されています。ただし、これは執筆時点(2026年9月8日)でまだ確定していない「観測」であり、実際の結果は会合当日の日銀公式発表を確認する必要があります。利上げの背景には、物価上昇率が2%の目標を上回るリスクへの警戒があります。変動金利でアパートローンを組んでいる投資家は、金利が上がった場合の返済額をあらかじめ試算し、借り換え・繰り上げ返済の選択肢を確認しておくと、急な金利上昇にも慌てずに対応しやすくなります。
備考
- 本記事の政策金利の水準・会合日程・市場予想は、2026年9月8日時点で確認できた報道・日本銀行公表資料に基づくものです。9月17日・18日の会合結果によって、その後の金利動向の前提が変わる可能性があります。
- 個別のローンへの影響(実際の金利上昇幅・返済額の変化)は、借入先の金融機関・契約条件によって異なります。具体的な試算・借り換えの相談は、契約している金融機関にお問い合わせください。
- 不動産投資は空室リスク・金利変動リスク・物件価格下落リスク等を伴います。本記事は特定の借り換え・金融商品を推奨するものではありません。
参考情報(調査日: 2026-09-08)
- 日本銀行「2026年の金融政策決定会合等の日程」
- 日本経済新聞「日銀・内田副総裁が記者会見 利上げで物価高抑制『政府の施策と整合的』」(2026年6月)
- 日本経済新聞「日銀9月利上げ予想8割迫る 日米協調介入で『外堀埋まる』」
- Bloomberg「日銀の発言に注目、9月利上げ観測強まる-市場は約8割織り込み」(2026年8月23日)
- 総務省「2020年基準 消費者物価指数 全国 2026年(令和8年)6月分」
- モゲチェック「住宅ローン金利2026年9月の最新動向【日銀利上げによる変動金利引き上げと今後の見通し】」
※本記事の金利水準・会合日程・市場予想は上記情報源に基づく執筆時点(2026年9月8日)の情報です。2026年9月17日・18日の金融政策決定会合の結果によって状況が変わる可能性があるため、最新情報は必ず日本銀行公式サイト・各金融機関の発表でご確認ください。