本記事はプロモーションを含みます。 記事内には広告・アフィリエイトリンクが含まれており、リンク経由でお申し込みがあった場合、当ブログに紹介料が発生することがあります。
この記事の対象者
- 賃貸経営をしている物件の火災保険を、更新のタイミングで見直すべきか迷っている方
- 「火災保険がまた値上がりする」というニュースを見聞きしたが、具体的にいくら・いつから上がるのか正確に把握できていない方
- 投資用物件だけでなく、自宅の火災保険も含めて見直しのタイミングを探している方
記事の読了時間
目安3〜4分(本文約3,600字)

火災保険料がまた値上がりするというニュース
2026年5月28日、損害保険ジャパンが個人向け・法人向けの火災保険料を2026年10月から引き上げると発表したことが、日本経済新聞や共同通信配信の各地方紙で報じられました。個人向けの火災保険が値上げされるのは2024年10月以来2年ぶりで、「またか」と感じたオーナーの方も多いのではないでしょうか。
火災保険料は近年、改定のたびに引き上げが続いており、賃貸経営における固定費の一つとして無視できない存在になっています。本記事では、今回の値上げの中身を一次報道ベースで正確に整理したうえで、投資用物件・自宅それぞれの火災保険を見直す際のポイントを解説します。
どれくらい保険料が上がるのか
確認できた範囲の事実関係は以下のとおりです(2026年5月28日の日本経済新聞・共同通信配信記事等に基づく)。
- 損害保険ジャパン: 2026年10月以降に加入・更新する契約から、個人向け火災保険料を平均3%程度引き上げ。法人向けは平均1.2%引き上げ
- 個人向けの改定率は建物の構造等によって差があり、報道では「一戸建てが最大で1割程度上がる」一方、「マンションは構造等により最大3割程度下がるケースもある」とされています。つまり、一律に何%上がるという単純な話ではなく、建物構造や補償内容によって改定の方向・幅が異なる点に注意が必要です
- 損保ジャパンにとって、個人向け火災保険の値上げは2024年10月に約1割の引き上げを実施して以来、2年ぶりとなります
- 東京海上日動火災保険も、自社の顧客向けFAQページで「2026年10月1日改定」に言及しており、同時期に火災保険の改定を行っていることがうかがえます(具体的な改定率は同ページに明記されていませんでした)
- MS&ADインシュアランスグループホールディングス(三井住友海上・あいおいニッセイ同和損保の持株会社)は、2026年2月のIR発表で、両社合併(2027年4月予定)に合わせて火災保険料を約5%引き上げる方向で検討していることを明らかにしています。こちらは2026年10月ではなく2027年4月を予定した動きです
注記: インターネット上には「2026年10月に全国平均10〜15%、過去最大級の値上げ」といった趣旨の記事も多数見られますが、本記事の執筆にあたり損害保険料率算出機構(GIROJ)の公式発表を確認した限りでは、2026年時点で火災保険の「参考純率」を全国一律に10〜15%引き上げる旨の新たな届出は確認できませんでした。前回の参考純率改定(全国平均+13.0%、2023年6月届出)は2024年10月の保険料改定に反映済みのものであり、これと2026年の動きが混同されている可能性があります。本記事では、確認できた一次情報の範囲(損保ジャパンの個別発表、東京海上日動のFAQ記載、MS&ADのIR資料)に絞って記載しています。
なぜ保険料が上がるのか
今回の損保ジャパンの値上げについて、報道では「持続的なインフレで家屋や工場などの修理費が上昇していることを受け、収支の改善を図る」ことが理由として挙げられています。具体的には、建築資材価格や人件費の高騰により、火災・水災等で損害が発生した際の修理・再建コストが上昇し、保険会社が支払う保険金の単価が上がっていることが背景です。
なお、2024年10月に反映された前回の参考純率改定(全国平均+13.0%)の際は、GIROJの発表資料等において、台風・大雨等の自然災害の頻発による保険金支払いの増加や、水災リスクの地域差を反映した料率の細分化(市区町村単位での複数区分化)も改定理由として挙げられていました。今回の損保ジャパンの発表では主に「修理費インフレ」が理由として明記されていますが、自然災害リスクの高まりが業界全体の収支を圧迫し続けているという構造自体は、2024年の改定時から継続している問題と捉えられます。
投資用物件だけでなく自宅の火災保険も見直すべき理由
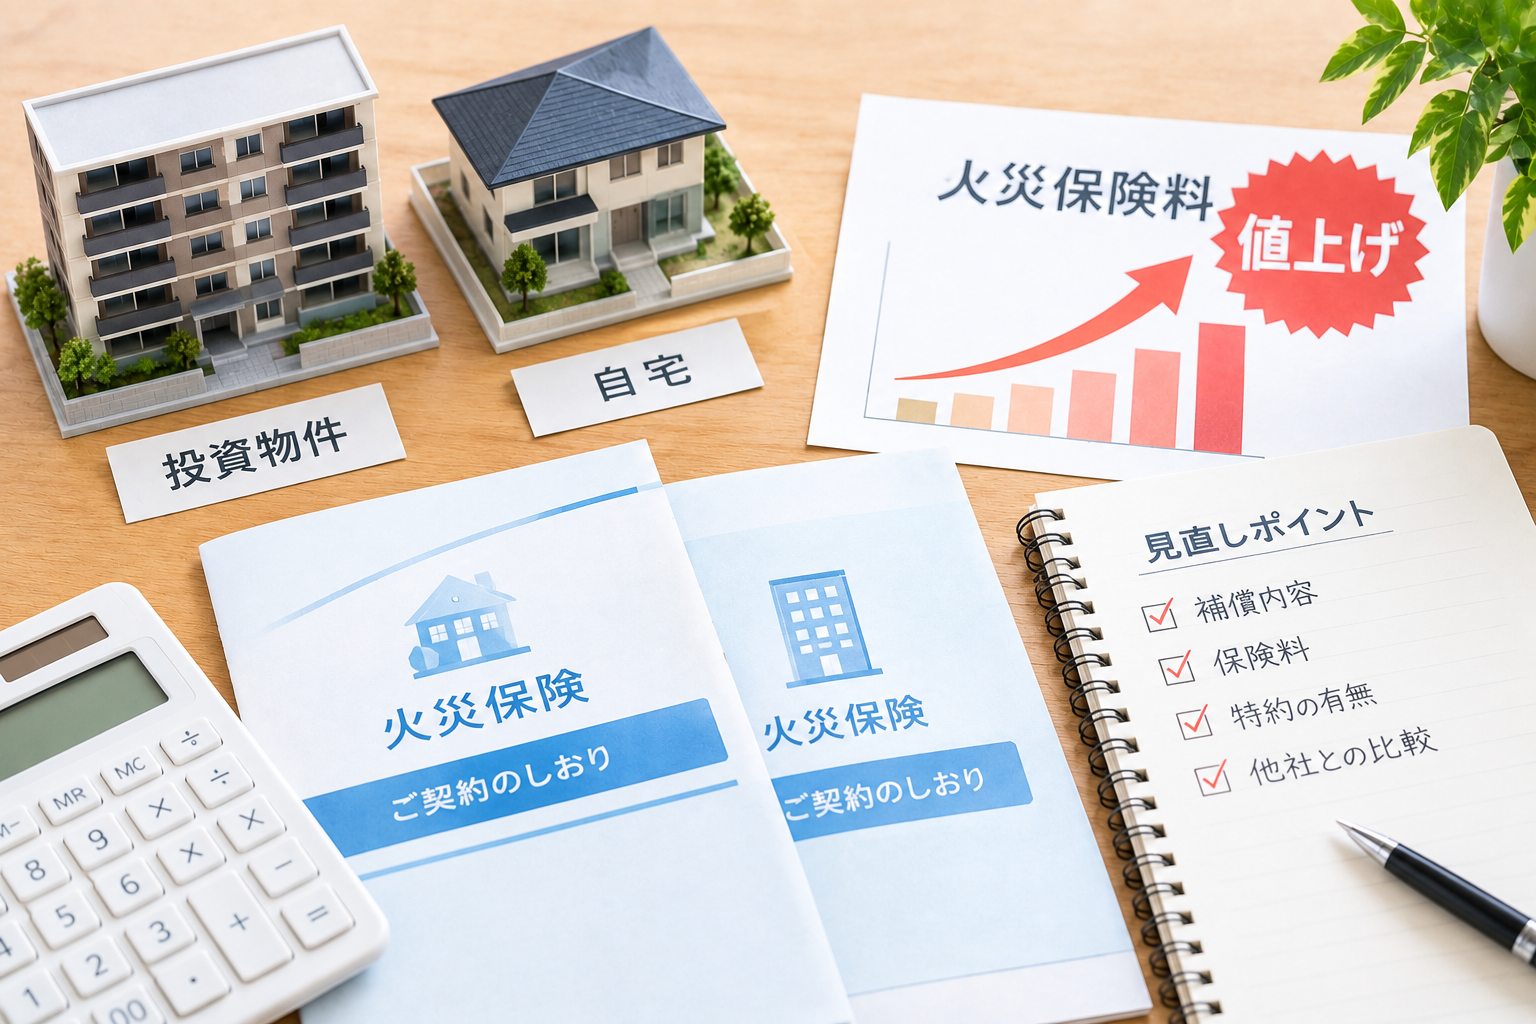
火災保険料の値上げというと、賃貸経営をしている投資用物件の話だと考えがちですが、今回のような改定は個人契約・法人契約の両方に及びます。不動産投資家は「事業用の物件のオーナー」であると同時に、自宅を保有する「一人の生活者」でもあります。この2つの契約を別々に管理していると、どちらか一方の見直しを忘れてしまいがちです。
- 投資用物件: 複数物件を保有している場合、契約期間・保険会社・補償内容がバラバラになっていることがあります。値上げのタイミングは、契約を1社にまとめる、補償内容を今の物件の状態に合わせて調整するなど、まとめて見直す好機です
- 自宅: 自宅の火災保険は加入時のまま長期間放置されているケースが少なくありません。特に長期契約(5年契約等)で加入している場合、契約満期を迎える前に「次の更新でいくら上がるのか」を把握しておくことで、更新前に他社の見積もりと比較検討する時間的な余裕が生まれます
投資用物件・自宅のどちらも、今回のような改定のタイミングは「現在の契約が本当に自分の物件・住まいに合っているか」を点検する機会と捉えるのが実務的です。
見直しの具体的なポイント
火災保険を見直す際は、単に「安い保険会社に乗り換える」ことだけを目的にせず、以下の点を確認することをおすすめします。
- 補償内容が現状に合っているか: 築年数の経過や設備の変更(給湯器・太陽光パネルの設置等)に伴い、必要な補償額・補償範囲が変わっている場合があります
- 水災補償の要否: 水災リスクは地域によって料率が細分化されているため、ハザードマップ上のリスクと補償内容が見合っているかを確認する価値があります
- 契約期間: 複数年契約は改定前の料率を長く確保できる一方、契約期間中に補償内容を柔軟に見直しにくいというトレードオフがあります
- 保険会社ごとの見積もり比較: 同じ補償内容でも保険会社によって保険料が異なるため、更新前に複数社の見積もりを比較しておくと判断材料が増えます
まとめ
損害保険ジャパンは2026年10月から個人向け火災保険料を平均3%、法人向けを平均1.2%引き上げると発表しました(一戸建て最大1割程度上昇、マンション等は構造により下がるケースもあり、改定率は建物構造等によって異なります)。東京海上日動も同時期に改定を行っており、MS&ADは2027年4月の合併に合わせて約5%の引き上げを検討中です。値上げの主な理由は、建築資材・人件費の高騰による修理費インフレとされています。ネット上で見られる「全国一律10〜15%」といった趣旨の情報は、本記事の調査時点で公式発表による裏付けを確認できなかったため、本記事では触れていません。
投資用物件のオーナーであると同時に、自宅を持つ生活者でもある不動産投資家にとって、今回の値上げは「事業用・自宅用の両方の火災保険を棚卸しする」きっかけとして活用する価値があります。

火災保険の見直しは一括比較サービスの活用も選択肢に
本記事内にはプロモーション・アフィリエイトリンクが含まれます。 以下のリンク経由でお申し込みがあった場合、当ブログに紹介料が発生することがあります。
火災保険は保険会社ごとに補償内容・保険料が異なり、1社ずつ見積もりを取るのは手間がかかります。複数社の条件をまとめて比較したい場合は、一括見積もりサービスの利用も選択肢の一つです。
比較サービスを利用する場合も、本記事で挙げた「補償内容が現状に合っているか」「水災補償の要否」「契約期間」といったポイントを踏まえたうえで、複数社の条件を照らし合わせることをおすすめします。
備考
- 本記事は特定の保険会社・保険商品への加入を保証・推奨するものではありません。改定率・実施時期は保険会社・契約内容によって異なり、今後変更される可能性があります。実際の契約内容・更新保険料については、契約している保険会社・代理店に必ずご確認ください。
- 本記事で紹介した改定率(損保ジャパンの平均3%・1.2%等)は、2026年5月28日時点の報道に基づくものです。その後の追加発表・訂正がある可能性があるため、最新情報は各社公式サイト・IR資料でご確認ください。
- 不動産投資は空室リスク・金利変動リスク・自然災害リスク等を伴い、火災保険への加入・見直しは損失を完全に防ぐものではありません。
参考情報(調査日: 2026-09-08)
- 日本経済新聞「損保ジャパン、10月に個人火災保険料3%上げ コスト増で2年ぶり」(2026年5月28日)
- 日本経済新聞「東京海上日動・三井住友海上など4社、火災保険料10%前後引き上げ 10月から」(2024年5月)
- 共同通信配信「個人向け火災保険、3%値上げ 損保ジャパン、修理費増で」(Yahoo!ニュース掲載)
- MS&ADインシュアランスグループホールディングス IR資料(2026年2月13日付)
- 東京海上日動火災保険 よくあるご質問「火災保険の更新保険料が高くなりました。理由を教えてください。」
- 損害保険料率算出機構「2023年6月21日金融庁長官への届出(2023年6月28日適合性審査結果通知受領)火災保険参考純率改定のご案内」
- 損害保険料率算出機構 ニュースリリース一覧
※本記事の改定率・実施時期は上記報道・公式資料に基づく執筆時点(2026年9月)の情報です。保険会社・契約内容ごとに改定内容は異なり、今後変更される可能性があるため、実際の契約・見直しの際には必ず各社公式サイト・契約している保険会社にご確認ください。不動産投資は空室リスク・金利変動リスク・自然災害リスク等を伴います。