この記事の対象者
- 「マンションが高すぎて買えない」と感じている、マイホーム購入検討中の方
- 賃貸を続けるべきか、持ち家を目指すべきか迷っている方
- 不動産投資はしていないが、住宅市場のニュースが気になる方
専門用語には都度かんたんな説明を添えています。
記事の読了時間
目安2分(本文約2,300字)
平均1億円時代に突入というニュース
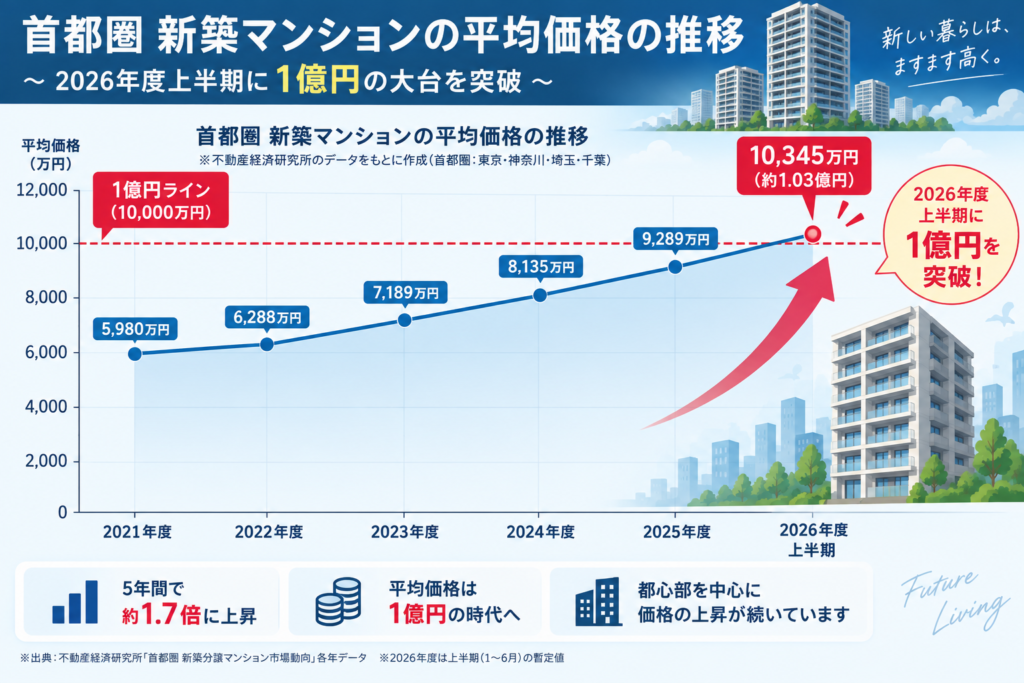
不動産経済研究所(新築マンションの市場動向を長年調査している民間の調査機関)の発表によると、2026年上半期(1〜6月)に発売された首都圏の新築分譲マンションの平均価格は1億135万円となり、初めて1億円を突破しました。1戸あたりの価格だけでなく、床面積1㎡あたりの価格(㎡単価。部屋の広さの違いを考慮して価格水準を比べるための指標)も151.4万円と、いずれも上半期として過去最高を更新しています。
これは急に起きた変化ではありません。不動産経済研究所の調査では、首都圏の新築マンション平均価格は2021年度以降5年連続で上昇を続けており、2025年度(2025年4月〜2026年3月)にはすでに9,383万円で過去最高を記録していました。今回の1億円突破は、この数年続いてきた値上がりの延長線上で、大台に乗ったという位置づけです。
エリア別に見る価格上昇
今回のデータをエリア別に見ると、上昇は東京23区だけの現象ではないことが分かります(前年同期比の上昇率)。
- 東京23区: 1億4,249万円(前年比+9.1%)
- 東京都下: 7,550万円(前年比+10.5%)
- 神奈川県: 8,346万円(前年比+20.0%)
- 千葉県: 8,997万円(前年比+56.8%)
- 埼玉県: 6,469万円(前年比-1.3%)
千葉県の伸び率が特に大きいのは、人気エリアでのタワーマンション(超高層マンション)の供給が価格を押し上げたことが背景にあるとされています。一方で埼玉県のようにほぼ横ばい・微減のエリアもあり、地域や物件によって値上がりの程度には差がある点も押さえておきたいところです。 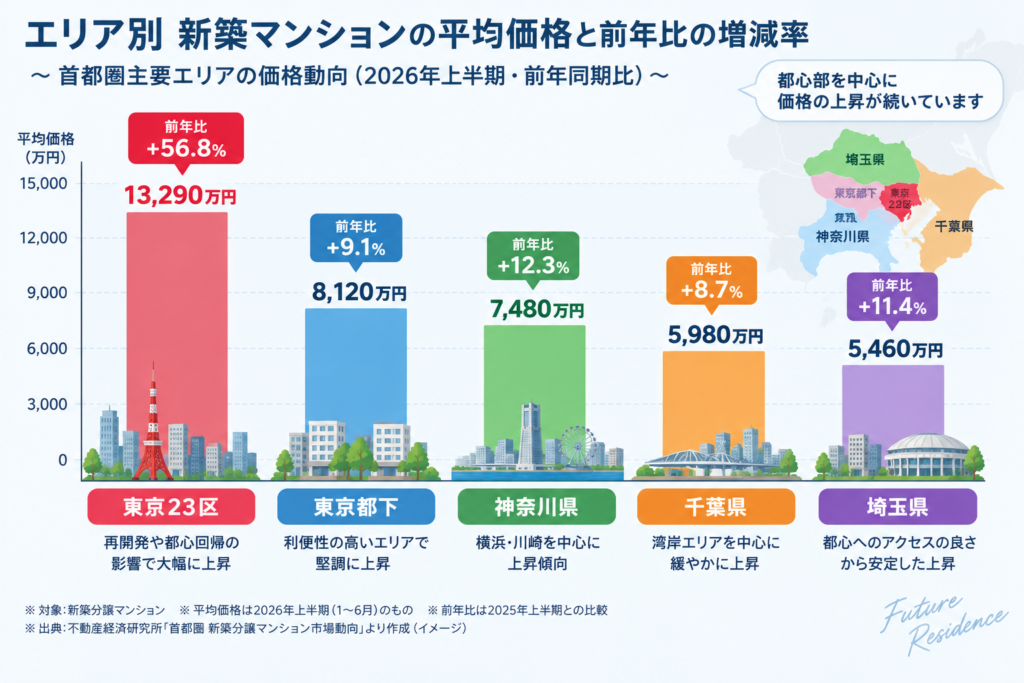
なぜここまで上がっているのか
価格上昇の背景として、主に次の3つが指摘されています。
- 建築費・人件費の高騰: 建設資材の価格は近年上昇を続けており、建設業界の人手不足による人件費の上昇も重なっています。これらはマンションの建築コストに直接跳ね返ります
- 供給戸数の減少: 2026年上半期の首都圏新築マンションの発売戸数は7,989戸で、前年同期比0.8%減。実は5年連続の減少となっています。都市部では新規開発に使える土地が少なくなっていることも、供給を絞る一因です
- 地価の上昇: マンションの価格は土地の価格(地価)にも左右されます。地価が上がれば、その土地に建てるマンションの価格も上がりやすくなります
つまり、「建てるコストが上がっている」「供給できる戸数が減っている」という2つの要因が同時に進んでいることが、価格を押し上げていると理解すると分かりやすいでしょう。なお、こうした建築費・人件費の上昇や地価上昇は首都圏に限った現象ではなく全国的な傾向ですが、人口・需要が集中する首都圏では特に価格の上がり方が大きく出ている、という関係になっています。
賃貸を続けるか、持ち家を目指すか
「マンションがここまで高いなら、賃貸のままでいいのでは」と考える方も多いはずです。ここでは、どちらが正解ということではなく、判断の材料になる視点をいくつか紹介します。
- ライフプランの見通し: 転勤や家族構成の変化が今後想定される場合、身軽に住み替えられる賃貸の柔軟性は大きなメリットです。一方、長く同じ地域に住み続ける見通しがあるなら、持ち家で資産を積み上げていく選択肢も検討しやすくなります
- 金利の動向: 住宅ローンを組む場合、今後の金利の動き(変動金利か固定金利か)によって、月々の返済額や総支払額は大きく変わります。金利が上昇局面にあるタイミングでは、この点も判断材料の一つになります
- 資産として残るか、残らないか: 持ち家はローンを完済すれば自分の資産として残りますが、固定資産税・修繕費・管理費など保有し続けるコストもかかります。賃貸は資産として残らない一方、住み替えの自由度が高く、大規模修繕などの負担がありません
- 「今」の価格だけで判断しない: 価格が高いという事実だけでなく、自分の収入・貯蓄・将来設計に照らして無理のない金額かどうかを基準に考えることが、後悔の少ない判断につながります
まとめ
首都圏の新築マンション平均価格は2026年上半期に1億135万円となり、初めて1億円を突破しました。これは急激な変化というより、ここ数年続いてきた値上がりが大台に乗ったものです。背景には建築費・人件費の高騰、供給戸数の減少、地価上昇があり、これらは首都圏に限らない全国的な傾向でもあります。「マンションが高すぎて買えない」という状況を前に、賃貸を続けるか持ち家を目指すかで悩む方も多いと思いますが、どちらが正解ということはありません。自分のライフプラン・金利動向・資産としての考え方を踏まえて、無理のない選択をすることが大切です。
備考
- 本記事の価格データは不動産経済研究所の調査結果に基づくものです。今後の市場動向によって数値は変動する可能性があります。
- 住宅ローンの金利動向については、姉妹記事「日銀9月会合で追加利上げ観測|投資家への影響は」でも取り上げています。
- 住宅の購入・賃貸の選択は、個人の収入・家族構成・将来設計によって最適解が異なります。本記事は特定の選択を推奨するものではなく、実際の購入・契約にあたっては、ご自身の状況に応じて専門家(ファイナンシャルプランナー等)にもご相談ください。
参考情報(調査日: 2026-09-08)
- 日本経済新聞「不動産経済研究所、2026年上半期(1〜6月)の首都圏の新築分譲マンション市場動向を発表」
- 日本経済新聞「不動産経済研究所、2025年度(2025年4月〜2026年3月)の首都圏の新築分譲マンション市場動向を発表」
- LIFULL HOME’S PRESS「首都圏の新築マンション供給は1973年以降の過去最少、平均価格は9,182万円で最高値を更新。2025年市場動向まとめ」
- SUUMOジャーナル「首都圏の新築マンション購入者の平均価格は7324万円で、最高値更新。」
※本記事の価格データ・上昇率は上記情報源に基づく執筆時点(2026年9月)の情報です。今後の調査結果により数値が更新される可能性があるため、最新の市場動向は不動産経済研究所等の発表でご確認ください。